Senin, 20 April 2015

Simple Life … Simple Dreams

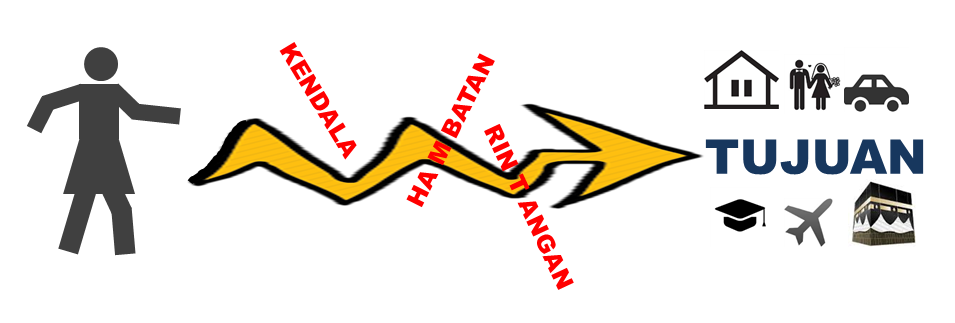
Semua orang mempunyai mimpi.
Tapi tidak setiap orang memiliki mimpi yang besar … mimpi yang tinggi
Masih banyak orang yang mimpinya sederhana, tidak muluk muluk.

Keluarga pak Suyatkong hidup sederhana, biasa menjalani kehidupan mengalir seperti air.
Dididik oleh orang tuanya untuk hidup sederhana, Sudah terbiasa hidup sederhana dari kecil. Tidak neko neko … kerja yang benar, kehidupannya akan berjalan lancar. Semua kebutuhannya nanti akan terpenuhi. Itu yang tertanam di benak pak Suyatong dan benar benar diterapkan dalam kehidupannya.

Keinginannya sederhana saja, anak anak bisa beres sekolah sampai lulus sarjana.
Memiliki rumah kecil yang nyaman, dilokasi dekat kontrakannya saat ini, dia sudah kadung senang tinggal di daerah ini.
Pada saat pensiun tidak membebani kedua anaknya, cukup bisa hidup sederhana saja.
Dan ingin naik haji sebelum tua … sebelum pensiun.
Tidak perlu punya mobil atau motor, lebih enak dan ekonomis kemana mana pakai kendaraan umum, apalagi dia berkeyakinan nanti public transportation kedepannya akan lebih baik.


Bagi pak Suyatkong fondasi agama sangat penting, terutama untuk masa sekarang yang semakin bebas.Maka dia akan menyekolahkan anaknya di sekolah swasta berbasis agama yang kebetulan letaknya tidak jauh dari rumah kontrakannya sekarang.  Dan biayanyapun terbilang ekonomis karena bukan sekolah swasta yang memiliki fasilitas wah.
Rencananya dari SD sampai SMA di sekolah tersebut, baru Universitas inginnya di perguruan tinggi negeri dan jika tidak diterima akan di sekolahkan di universitas swasta yang memiliki kualitas yang baik meskipun uang masuknya akan cukup mahal. Lulusan dari universitas yang bagus menurut pak Suyatkong sangat penting, agar anaknya nanti mudah diterima kerja.


Mimpinya bisa dikatakan sangat biasa… sederhana.
Pak Suyatkong yakin dapat memenuhi keinginan sederhana keluarganya tersebut.
Bekerja dengan benar … hidup mengalir seperti air …

Tapi ada sesuatu yang mengusik Pak Suyatkong … yang akhirnya membuat dia goyah.
Inflasi ….. harga dari tahun ke tahun naik terus …. yang dia sangat rasakan adalah biaya masuk ke sekolah SD swasta tersebut. 5 tahun yang lalu ketika anak tetangganya masuk ke sekolah tsb bayarnya Rp. 2 juta dan tahun ini sudah 5 juta.  Pada saat nanti Enik masuk SD berapa ???
Terus bagamana dengan biaya2 lainnya, harga rumah naik2 terus ….

Pak Suyatkong ingin mengetahui gambaran besar biayanya … berapa kira2 estimasi kenaikan biaya nanti … seberapa besar uang yang harus dikumpulkan untuk mewujudkan mimpi sederhananya tersebut.

Grafik di bawah ini adalah biaya biaya yang harus dibayar pada masa depan, pada saatnya nanti, sesuai estimasi kenaikan harga atau inflasi setiap tahunnya.

Selasa, 07 April 2015

Membangun Rumah ; Mengurus Perizinan dan Mengestimasi Biaya


Memiliki rumah adalah impian setiap keluarga.
Biar kecil dan sederhana …. jika sudah milik sendiri …. tenang dan nyaman.
Ungkapan home sweet home memang terbukti.

Rumah bisa beli jadi atau bangun sendiri dari nol.
Jika berencana membangun sendiri  … jika belum pernah bangun rumah pasti akan kebingungan bagaimana memulainya dan berapa ancer2 biayanya.
Membangun rumah sendiri keuntungannya bisa sesuai kebutuhan dan selera masing2. Tiap keluarga memiliki keunikan kebutuhan dan selera.

Kebetulan saya punya client yang punya bisnis sampingan bangun dan jual rumah … skala kecil kecilan. Beliau ini lumayan detail mencatat pengeluaran biaya2nya  dan bersedia men-sharing-kan datanya.

Saya baca2 .. dan menurut saya, informasi ini sangat berguna bagi yang pertama kali mau membuat rumah.
Panduan bagaimana mengurus perizinan IMB, bagaimana mengestimasi biaya membangun rumah. Di bagian biaya mana yang bisa membuat menjadi besar dan bagaimana cara menekan biaya.


Mengurus IMB
Sebelum membangun rumah maka Izin Mendirikan Bangunan (IMB) harus sudah dimiliki. 
Mengurus IMB aturannya (kemana mengurusnya serta dokumen2 yang dibutuhkan) di tiap daerah bisa berbeda beda. Umumnya tergantung ; lokasinya perumahan atau perkampungan, luas tanah, luas bangunan, tingkat atau tidak, peruntukan (rumah tinggal, tempat usaha, dll). Ada yang cukup mengurusnya di kecamatan atau ke kantor walikota.  Jika bingung tanya dulu saja ke kantor kecamatan.

Datang ke Kantor Kecamatan. Bertanya tanya terlebih dahulu, jika cukup diurus di kecamatan, sekalian mengambil  form pengurusan IMB yang harus diisi dan dilengkapi. Termasuk form perizinan ke RT / RW.
Kalau memungkinkan diurus sendiri saja, lebih murah daripada pakai jasa pengurusan. Alur pengurusan IMB bisa dilihat di gambar dibawah ini :


Sebetulnya ada perhitungan resmi untuk mengurus IMB ini berdasarkan ukuran bangunan, tapi kadang suka tidak jelas. Sebagai gambaran untuk ukuran bangunan luas sekitar 90m2 di daerah Bekasi Rp. 2,4 juta (th 2014).

Untuk melengkapi perizinan IMB cukup dibutuhkan gambar sketch lay out ruangan beserta ukuran kasarnya. Jika sudah ada desain dari arsitek, maka lebih bagus, tapi tidak diharuskan.

Karena rumah akan ditempati dalam waktu lama maka disarankan jika memungkinkan, supaya rumah terasa nyaman, sehat dan bagus lebih baik menggunakan jasa arsitek. Fee arsitek ini sangat beragam, tergantung pengalaman, reputasi, dll. Mulai dari 500 ribu sampai ratusan juta juga ada.  Cari saja yang sesuai kantong … apalagi kalau ada teman atau saudara yang arsitek … bisa pakai harga teman / saudara.

Sejak dokumen lengkap diserahkan ke kantor kecamatan, membutuhkan waktu 1 minggu sampai 1 bulan. Tergantung kondisi dan pelayanan di kantor tersebut.


Mengurus dan pasang listrik PLN
Listrik sangat penting …
Umumnya ketika tenaga tukang ready dan tiba dilokasi, selain membuat bedeng untuk tempat tinggal sementara, maka ada tukang bor sumur. Air sangat penting untuk kebutuhan para tukang (mandi, dsb). Artinya sudah disiapkan juga pompa listrik. Nah … masalah listriknya …. untuk sementara harus meminjam dahulu kepada tetangga. Maka baik baiklah sama tetangganya … :) 

Setelah bangunan sudah lumayan berwujud baru bisa mengajukan aplikasi pemasangan listrik ke PLN.
Aplikasi bisa di ajukan ke PLN secara online atau telepon 123, dan setelah semuanya berkasnya selesai maka pemasangan listrik harus melalui rekanan PLN yang ditunjuk. Umumya kantor rekanan pemasangan ini lokasinya berdekatan dengan kantor PLN.


Biaya Bangun Rumah
Berapa sih biaya bangun rumah ?
jawabannya tergantung … he he … tergantung materialnya, dll.

Tetapi untuk estimasi jika membangun sendiri  :
   - Bangunan dua tingkat  Rp. 3 /m2
   - Bangunan satu tingkat Rp. 2,5 jt  / m2.

Data tahun 2014. Dengan asumsi menggunakan material kelas standar/menengah. Biaya itu termasuk biaya material, finishing dan biaya tukang.

Misalkan membangun rumah 2 lantai, luas bangunan 90 m2.
Maka estimasi biaya bangun ; Rp. 90 m2 X Rp. 3.000.000 = Rp. 270.000.000

Dengan estimasi rincian sbb :
Jika kondisi keuangan mepet hanya ada +- Rp. 200 juta. Yang penting jadi dulu dan bisa ditinggali dengan layak.
Maka bisa mengurangi biaya finishing ; menggunakan keramik lantai kw1, cat yang menengah, closet second, dll-nya. Bahkan di pos material juga bisa dihemat banyak jika kita mengetahui supplier utama material sehingga mendapatkan harga yang lebih rendah dari toko material.
Ingat uang tidak perlu ada sekaligus di awal, tapi per-periode karena membangun rumah membutuhan waktu lebih dari 5 bulan.


Bangun rumah
Membangun rumah bisa diborongkan menggunakan jasa kontraktor atau dikerjakan sendiri. Masing masing mempunyai plus dan minusnya.

Menggunakan Jasa Kontraktor /  Pemborong
Plusnya :
 - Dibuatkan Rancangan Anggaran Belanja (RAB) pembuatan rumah yang detail.
 - Tidak perlu pusing mengawasi tukang kerja
 - Tidak perlu pusing membeli bahan baku.
 - Bahkan ada pemborong yang memberikan jasa gratis desain rumah.

Minus-nya :
 - Biayanya lebih mahal karena ada fee kontraktor / pemborong.
 - Jika kredibilitas pemborongnya jelek, maka akan memainkan dari specs, 
   beda dari yang di RAB.

Dikerjakan sendiri.
Plusnya :
 - Biaya lebih rendah.

Minusnya :
 - Harus memiliki waktu untuk mengawasi tukang. 
   Tukang ada kecenderugan melambatkan kerja karena dibayar harian.
 - Kalau tidak memiliki pengalaman dan tidak memiliki mandor yang dipercaya, 
   biaya bisa jadi bobol.
 - Membayar biaya arsitek untuk melakukan desain dan juga bisa menyediakan RAB.

Tergantung mana yang dipilih,berdasarkan situasi dan kondisi masing masing individu.

Biaya membangun rumah saya bagi menjadi 4 kelompok  ;
     - Pra-pembangunan : IMB, Desain, dll.
     - Tenaga kerja
     - Material : Pasir,batu2, semen, kusen, dll.
     - Finishing: cat, keramik, kunci2, stop kontak, closet, dll.


Rabu, 25 Maret 2015

Mengelola Gaji Bulanan dengan Mudah


Bingung mengelola gaji …..
Bingung karena gajinya kebesaran atau kekurangan …. ?
Merasa kekurangan .. jadi setiap bulan habis, sulit tersisa.

Daripada bingung2 …  jadinya dibiarkan mengalir saja, mudah2-an tidak ada apa2
yang dibutuhkan masa depan bagaimana nanti saja … kan masih jauh.

Boro2 masa depan …. saat ini juga lagi kebingungan… uangnya tidak ada …

Yap …. mungkin … kuncinya adalah karena saat ini juga bingung.
Jadi yang pertama-tama yang harus dilakukan adalah membereskan saat ini dulu, baru bisa mikirin masa depan.

Kalau kondisi finansial masa kini sudah merasa teratur dan terpenuhi , maka kita bisa melangkah untuk menyiapkan masa depan.

Apalagi jika kondisi kebutuhan kekuangan sekarang sudah dipenuhi semuanya … apa yang membuat menunda tidak menyusun masa depan finansial keluarga. Apakah karena menganggap nanti semuanya akan bisa di atasi …. nanti semuanya akan lancar2 saja ….. Hidup akan selalu lurus dan lancar ..
Masing2 individu mempunyai pendapat  dan keyakinan…. segala sesuatu sulit untuk dipercayai jika belum terjadi atau menimpanya.

Bingung atau menunda menyusun masa depan mungkin juga karena ketidaktahuan caranya.
Sebetulnya mudah … menyusun masa depan mulai dari saat ini.
Mudah menyusun masa depan berdasarkan kondisi gaji / income saat ini …

Kamis, 19 Maret 2015

UMR Lajang vs Berkeluarga, koq yang lajang tidak cukup ….

Income UMR seharusnya hidup berkecukupan bahkan ada lebihnya.
Masih lajang tidak ada tanggungan tapi umumnya para SPG selalu kekurangan uang.
SPG (wanita) SPB (pria), maupun istilah2 lainnya ; SA, BA, dll. Mereka umumnya memiliki income yang bekecukupan ; UMR + Lembur + komisi. Artinya take home pay-nya lebih dari UMR.
Di sisi lain ada pekerja dengan gaji sama UMR (bahkan tidak dapat komisi) sudah menikah, income-nya bisa untuk menghidupi 1 istri dan 2 anak.

Kondisi tersebut menyadarkan SPG untuk mengelola keuangan secara benar dan membutuhkan wawasan bagaimana melakukannya.
Kerennn ….. Para SPG tersebut umurnya masih sangat muda dan pendidikan umumnya setara SMU sudah sadar dan menginginkan pengetahuan mengenai pengelolaan keuangan ….

Tapi juga yang tidak kalah keren adalah perusahaannya. Karena betul2 peduli terhadap  karyawannya termasuk SPG yang merupakan ujung tombak. Perusahaan betul betul memfasilitasinya kebutuhan SPG untuk terus berkembang dan menyiapkan mereka memiliki masa depan yang lebih baik, karena menjadi SPG ada batasan usia tertentu. Tidak aneh, meskipun brand perusahaan tersebut kalah popular dari brand yang established tapi penjualannya sangat baik sehingga menjadi market leader karena SPG-nya memiliki selling skill dan attitude yang baik.

Secara finansial seharusnya keuangan SPG dalam kondisi ok, income yang berkecukupan karena masih single, paling hanya untuk bantu2 kebutuhan keluarga saja.
Tapi karena masih muda dan single, umumnya income yang lumayan tersebut habis tidak tersisa. Mengikuti gaya hidup lingkungannya, gonta ganti gadget, makan2, nonton2, nyicil motor, dll. Apalagi sehari hari berada dalam lingkungan Mall yang memiliki atmosphere konsumtif.

Untuk membimbing mereka mengatur income bulanannya, ada hal hal yang harus disampaikan secara interaktif melibatkan mereka, supaya lebih mengena dan lebih memahami. Sehingga setelah training bisa mereka langsung jalankan. Tidak hanya tahu saja tapi jadi amunisi mereka untuk berkembang.


Memiliki dan Memahami TUJUAN
Selama ini mereka “merasa” sudah hidup enak, masih lajang punya uang, apalagi jika masih tinggal dirumah ortu jadi tidak perlu keluar uang kost/kontrak. Bisa beli barang2, nonton, cicil motor, jalan2, ganti2 gadget …  Tiba tiba harus mengurangi pengeluaraanya .. merubah life style-nya … eittt tunggu dulu …. tidak semudah itu.
SPG SPB tersebut masih muda2 … hidup ya mengalir begitu saja, tidak memikirkan yang jauh jauh  … ditanya tujuan yang ingin dicapai .. juga bingung menjawabnya … Kalau ditanya “inginnya apa ?” mudah menjawabnya ; ingin itu, ingin ini dst dst …

Mereka dipandu supaya masing masing memiliki tujuan yang ingin dicapai. Akhirnya muncul banyak sekali keinginan2-nya. Mereka mencatatkan semua keinginannya. “banyak juga ya …., bagaimana ini ..?” kebingungan mereka. Bagus …. artinya sudah mulai sadar, tinggal dipandu untuk bisa menentukan prioritas prioritas mana yang diutamakan.

Dengan memiliki tujuan dan memahami tujuan yang ingin dicapai. SPG akan memiliki alasan untuk menyisihkan uangnya, tidak menghabiskan semuanya.
Hidup bukan hanya untuk menikmati hari ini, tapi juga untuk menikmati MASA DEPAN.

Jumat, 06 Maret 2015

Tips simple mengelola pencatatan uang dagang


Umumnya pedagang pemula maupun yang sudah jalan skala rumahan atau bisa juga warung … tidak menerapkan pencatatan keuangan. Mungkin tidak memiliki background di bidang keuangan, sehingga penggunaan uangnya masih tercampur campur antara uang dagang dan uang kebutuhan rumah tangga.

Dagang yang dijalankan dimaksudkan menjadi income tambahan atau malah menjadi income utama, sehingga income dari dagang yang dijalankan diharapkan akan naik terus seiring dengan kenaikan penjualan.

Ada banyak hal/faktor yang menyebabkan penjualan meningkat dan juga banyak faktor yang menyebabkan penjualan menurun .. atau bahkan merugi.

Penyebab bisnis tidak bertumbuh … atau merasa begini begini saja dan bahkan menurun … salah satu penyebabnya karena barang / produk yang dijual tidak bertambah. Mengapa tidak bertambah … karena uangnya/modal untuk beli barangnya berkurang.

Barang dagangan yang didisplay berkurang atau rak dagangan terlihat kosong, secara psikologis akan membuat konsumen bertambah malas untuk mampir, karena beranggapan barang yang dicari tidak akan ada, lebih baik ke toko / kios berikutnya yang terlihat lebih lengkap.

Jika malas / tidak mau / tidak bisa melakukan pencatatan keuangan yang dirasa ribet. Paling tidak lakukan 2 jenis catatan  “Uang Kas Keluar dan Masuk” dan “Stock Belanjaan”.

Kamis, 05 Maret 2015

Memulai Bisnis … peluangnya masih sangat terbuka luas


Percaya deh …. membuka bisnis baru masih sangat bagus prospeknya.
Meskipun pesaingnya sudah sangat sangat banyak …

Apalagi jika membuka bisnis spesifik - niche market yang pasarnya kecil tapi hanya anda pemainnya. Tapi meskipun tidak memiliki ide bisnis yang seperti itu dan nyemplung ke pasar yang pemainnya banyak banget … tetap peluangnya masih besar.  Ya ditahun 2016 persaingan akan semakin ketat … karena sudah diberlakukan MEA (Masyarakat Eknomi Asean)  sehingga perusahaan asing dari Asean akan mudah masuk dan menjual produk/jasanya di Indonesia. Tapi artinya kita juga dari Indonesia mudah masuk dan menjual di negara Asean lainnya …. artinya pasar kita makin besar … sangat besar.

Mengapa yakin membuka bisnis  baru masih prospektif …


Bisnis prospektif atau tidak … dilihat dari besaran pasar yang bertumbuh serta persaingan yang relatif bisa diatasi.

Besarnya pasar Indonesia .. tidak diragukan lagi sangat sangat menarik ; jumlah penduduk Indonesia yang besar, pertumbuhan ekonomi Indonesia yang baik dan stabil …. serta satu hal lagi yang bikin pasarnya tambah sedap …. adalah bangsa kita sangat konsumtif, pokoknya beli beli beli.  Sehingga banyak sekali perusahaan asing ingin masuk ke Indonesia, apalagi perusahaan2 ritel asing.

Persaingan tinggi … tidak masalah, karena itu adalah business nature. Kalau tidak suka persaingan, tidak mau ambil resiko .. tidak cocok untuk menjadi pebisnis. Jika kita adalah pengusaha kecil, maka akan bersaing dengan perusahaan2 besar, perusahan menengah yang banyak dan perusahaan kecil yang sangat banyak dalam satu kategori bisnis.   Tapi justru kita punya peluang untuk merebut market share pemain lama kelas menengah dan kecil. Mengapa begitu ….


Selasa, 24 Februari 2015

Perencanaan keuangan tidak diperlukan sama sekali


Pengelolaan keuangan keluarga bukan sesuatu yang menarik.
Fakta … berdasarkan pengalaman saya selama ini.

Jadi jika ada yang tertarik / concern tentang perencanaan atau pengelolaan keuangan keluarga … berarti anda termasuk minoritas …. tidak mengikuti main stream.

Tapi ini memang kondisi di negara berkembang …. jadi kalau begitu apakah bisa disimpulkan bahwa yang concern terhadap pengelolaan keuangan adalah mereka yang telah step a head.

Terserah apa kesimpulannya … yang lebih penting, diharapkan kaum minoritas ini dapat “menularkan”  pengetahuannya kepada yang lainnya, sehingga semakin banyak yang memiliki kondisi finansial yang sehat dan kuat, tidak hanya masa kini tapi juga untuk masa depan.  Keuangan keluarga yang kacau dan hancur .. bisa membebani keluarga inti dan bahkan bisa menjadi beban sosial masyarakat.

Memiliki income yang lebih baik dan tidak terlilit hutang … menjadi keinginan banyak orang.
Saya yakin kedua hal ini .. sangat sangat menarik.

Berdasarkan traffic yang masuk ke blog ini, ternyata ada 2 topik yang sangat… sangat menarik …. yaitu menjalankan Small Business dan Terjerat Hutang.. waduhhh.

Senin, 17 Maret 2014

FREE – Financial Knowledge Sharing


Berdasarkan pengamatan dan pengalaman para ahli ternyata ilmu ilmu canggih yang kita miliki dari pendidikan yang selam ini kita jalani terutama dari SD sampai universitas tidak menjamin kesuksesan dalam kehidupan.

Untuk mencapai kesuksesan dalam kehidupan, ternyata ada beberapa keahlian dasar yang harus kita miliki. Beberapa keahlian dasar (basic skill) yang harus dikuasai untuk menjadi pribadi yang maju antara lain :
Self Knowledge Skills, Problem Solving, Communication, Living Skills, Managing Money, Relationship Skills.

Karena saya hanya memiliki sedikit knowledge dan skill dibidang managing money, maka ingin berbagi ilmu kepada pihak yang membutuhkan yang memiliki keinginan untuk menjadi lebih baik terutama di bidang pengelolaan keuangan keluarga.

Mengelola keuangan kelihatannya mudah tapi kenyataanya banyak keluarga yang kondisi keuangannya tidak baik. Kesadaran dan akses mendapatkan pengetahuan tentang keuangan masih sedikit. Berdasarkan riset yang dilakukan oleh lembaga pemerintahan, tingkat “melek keuangan” bangsa Indonesia sangat rendah.

Sudah selayaknya pengetahuan pengelolaan keuangan ini dimiliki dan dikuasai oleh orang sebanyak banyaknya. Jika kondisi keuangan keluarga membaik maka kita bisa saling tolong menolong dan membantu orang lebih banyak lagi.

Kamis, 13 Maret 2014

Cukupkah Dana Pensiun kita dengan mengandalkan Tunjangan Hari Tua berdasarkan UU Ketenagakerjaan No. 13 tahun 2003


Tulisan ini dibuat untuk menggambarkan Dana Pensiun yang akan kita terima nanti, jika perusahaan membayar dana pensiun / tunjangan hari tua sesuai aturan yang berlaku saat ini yaitu UU No. 13 Tahun 2003 tentang Ketenagakerjaan (“UU Ketenagakerjaan”).

Jika kita sekarang bekerja dengan gaji 6 jutaan dan masa pensiun  15 tahun lagi, berapa kira kira uang yang akan diterima pada saat pensiun (jika perusahaan mengikuti aturan yang ditetapkan pemerintah ) ? 100 juta ? 200 juta 300 ? 500 juta ?

Untuk memudahkan pemahaman, maka kita lihat kasus ini.

Pak Surono bekerja di suatu perusahaan swasta kelas menengah dari tahun 2006 sejak usia 28 tahun.
Surono adalah tipikal seorang pekerja keras dan loyal terhadap perusahaan. Pergi pagi pagi dan pulang malam malam .. dedikasinya penuh untuk membuat perusahaan tempat dia bekerja maju.

Di tahun 2014 gaji plus tunjangan tetapnya sebesar Rp. 6,5 juta/bulan.
2 tahun kemudian (2016) naik menjadi supervisor dengan income menjadi Rp. 9 jt/bln.
3 tahun kemudian, karena kinerjanya bagus, Surono di  angkat menjadi manager dengan gaji Rp. 15,5 jt.

Dan … sampai masa pensiun di usia 55 di tahun 2033, Surono tetap menjadi manager. Dengan income terakhir.
     Gaji pokok Rp. 17,5 jt
     Tunj Tetap Rp. 5,945 jt
     Tunj tidak tetap Rp. 2,5 juta
     Sehingga take home pay per bulan Rp. 25,945 juta.

Pada saat pensiun, Perusahaan tempat dimana pak Surono bekerja, memberikan tunjangan Hari Tua sesuai peraturan pemerintah dan di bayarkan sekaligus.

Jumat, 07 Maret 2014

Tips ... LANGKAH PERTAMA Berhemat


Berhemat … kata yang mudah di ucapkan tapi sulit dilakukan.
Banyak cara tips tips untuk berhemat tapi tetap saja boros.

Coba check … apakah tabungan kita setelah bertahun tahun .. bertambah secara significant atau sama saja atau bahkan berkurang …. hiks ..
Berkesan hidup hanya untuk saat ini saja .. masa depan … bagaimana nanti saja

Kondisi seperti itu jika dialami oleh yang memiliki income sangat minim … lumrah. Tapi ternyata banyak juga dialami oleh yang memiliki income yang bisa dikatakan kelas menengah ke atas.
Penampilan luarnya boleh keren, menenteng gadget terbaru, baju keren, mobil baru .. dalamnya (finansial) keropos. Atau ada orag bilang .. Life style-nya di atas kelas income-nya, seperti income kelas C tapi life style kelas A.

Kondisi sekarang memang membentuk seperti itu. Kita di kepung oleh iklan di tv, internet, radio, billboard, poster, koran, flyer dll.
Di sepanjang perjalanan kita ke kantor, pulang dari kantor, dirumah. Pesannya hanya satu … beli ! Membujuk untuk belanjakan uang kita. Apalagi dengan embel embel ; diskon, sales .. clearance sales, big sales, obral gede, jumbo sales, hot sale, dll-nya.


Selain itu juga dengan dukungan teknologi membuat makin mudah melakukan transaksi. Kita lihat, kita suka … kita beli … bisa beli lewat internet, telepon atau datang langsung ….. bayarnya tinggal debet tabungan kita .. kalau tidak ada uang … tinggal gesek kartu.. mudah dan cepat kan ..

Kita hidup di era konsumerisme. Coba lakukan hal ini. Lihat dan catat barang barang yang ada di ruang tidur / ruang keluarga. Identifikasi barang apa saja yang tidak penting dan tidak kita gunakan. Sudah berapa lama barang barang tersebut berada. Berapa banyak uang yang kita belanjakan untuk barang barang tersebut, jika kita investasikan sudah berapa nilainya sekarang ....

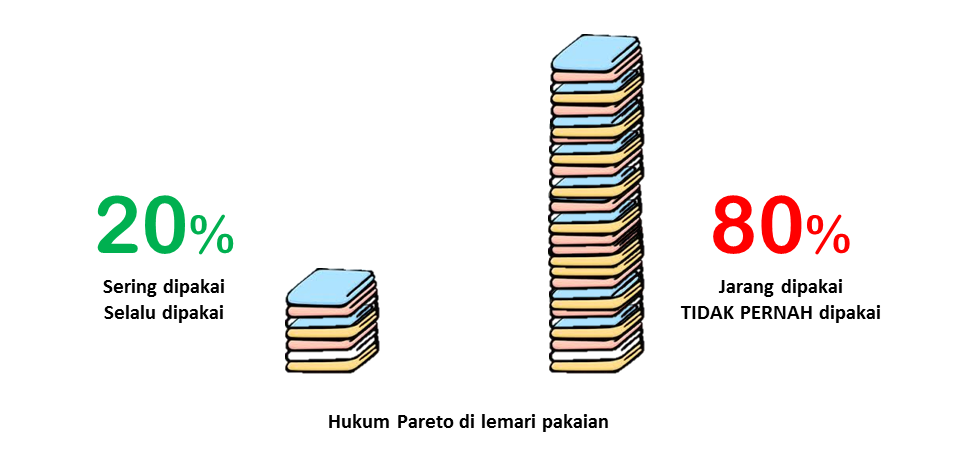
Mungkin kita bisa mengetes hukum pareto 80 20. Betulkah dari 100% barang yang kita miliki, hanya 20% saja yang sering kita pakai, 80%-nya jarang atau bahkan tidak pernah dipakai.

Meskipun sudah berusaha mengikuti tips berhemat tapi selalu gagal dan sulit untuk melaksanakan tips-nya. Karena ada hal fundamental yang harus di rubah terlebih dahulu.


Selasa, 20 Agustus 2013

Tidak Ada Bisnis yg besar tanpa rencana ... Bagaimana dengan keluarga ....?

Masa depan itu penting. Kita menginginkan masa depan yang lebih baik.
Logikanya memang begitu … tapi secara tindakan belum tentu ..

Dari survey kecil2-an ke 16 responden. Tidak ada satupun yang membuat perencanaan masa depan untuk pribadi atau keluarganya .. perencanaan secara tertulis …. bukan hanya ada di kepala atau pernah memikirkannya.

Padahal beberapa dari yang disurvey adalah konsultan bisnis perusahaan dan praktisi level manajemen. Yang bagi mereka perencanaan itu sangat mutlak dan penting untuk mencapai tujuan tujuan dimasa depan.  Bisnis / Perusahaan tidak akan maju jika dibiarkan mengalir seperti air begitu saja.

Tapi untuk masa depan keluarga sendiri .. tidak ada yang betul betul membuat suatu perencanaan … apalagi tertulis. Sedangkan untuk keluarga sendiri yang dicintai dibiarkan mengalir begitu saja.

Tanya kenapa … ? Banyak sebab2-nya, salah satunya mungkin karena bingung bagaimana untuk memulainya.

Membuat perencanaan keuangan keluarga, memang agak sedikit bingung .. bagaimana memulainya dan bagaimana mencapainya. Kadang memang untuk membuat perencanaan untuk orang/pihak lain bisa lebih mudah … sedangkan untuk pribadi sangat sulit .. seperti ada block ..

Untuk memudahkan memahami membuat perencanaan keuangan keluarga, mungkin lebih mudah jika kita lihat contoh kasus keluarga Bp Tomas (nama dan kondisi bukan yang sebenarnya tapi sesuai dengan kasus yang sering terjadi).

Bapak Tomas usia 37 tahun.
Bekerja di perusahaan swasta di bagian pemasaran.
Income nett-nya sebulan Rp. 10,750 juta.

2 orang anak, Budi kelas 1 SMP dan Wati kelas 4 SD.
Istrinya tidak bekerja, jadi ibu RT saja.
Belum memiliki rumah masih menumpang di mertua.
Memiliki 1 buah motor yang dipergunakan untuk pergi kerja.
Medical keluarga selama bekerja di tanggung perusahaan.
Saat pensiun, medical tidak di tanggung lagi.
Total tabungan dan deposito di bank 43 jt
Memiliki emas lantakan 24 gr

Pengeluaran rutin bulanan sekitar 6,2 juta, jika sedikit hemat bisa di 5,750 juta.
Cicilan perbulan Rp. 1,250 jt dan tersisa 12 kali lagi.
Memiliki asuransi Pendidikan untuk Budi dengan premi Rp 300 ribu/bulan
dengan estimasi nilai tunai pada saat Budi kuliah sebesar Rp. 25 juta.
Dan asuransi jiwa a.n. pak Tomas dengan premi Rp. 500 ribu/bln dengan benefit UP Jiwa Rp. 150
juta dan UP kecelakaan. Dan estimasi nilai tunai saat pensiun Rp 170 juta.


Menurut pak Tomas target yang ingin dicapai :
Punya rumah sendiri, seharga 450 juta, paling tidak dalam 5 tahun kedepan.
Memiliki mobil untuk keluarga, cukup seken aja, Rp. 90 juta, paling tidak 1 atau 3 tahun lagi.
Untuk sekolah SMP sampai SMA cukup yang gratis atau negeri saja yang ekonomis.
Sedangkan Perguruan Tinggi yang di targetkan anaknya kuliah disana, saat ini menetapkan uang masuknya Rp. 50 juta.
Ingin jalan jalan liburan besar paling tidak setahun sekali .. keluar kota bersama pada saat liburan sekolah.
Naik haji sebelum pensiun
Pensiun ingin hidup berkecukupan dan tidak menyusahkan anak yang belum tentu pada saat nanti kondisi Keuangan anaknya baik.

Kamis, 25 April 2013

Lika Liku …. dihutangi


Ehhh …. tahunya mau pinjam uang.
Teman lama yang tiba tiba telepon ngajak ketemuan … nostalgia ngalor ngidul … ujungnya tampang sedih … cerita sedih ..

Kalau si ini telepon .. pinjem uang deh ..

Macam macam, cerita tentang orang yang berhutang.

Dihutangi itu tahunya complicated juga .. kadang sulit nolaknya … apalagi teman/saudara dekat, kisahnya begitu miris lagi, apalagi disampaikan dengan penghayatan .. tapi ternyata kesulitannya belum juga beres … jauh lebih sulit lagi menagihnya …

Bagi penghutang dan yang dihutangi ; ngutang itu lebih baik dari pada minta uang .. hehe

Dari berbagai macam cerita pilu yang disampaikan, kalau dipilah pilah, orang berhutang karena :
     - Memenuhi kebutuhan hidup sehari hari/bulanan
          beli makanan, bayar listrik, dll
     - Kebutuhan gaya hidup
          beli gadget terbaru sudah ngebet banget mumpung lagi promo
     - Kebutuhan dadakan dan emergency, biasanya jumlah besar
          masuk rumah sakit, genteng bocor
     - Untuk bayar hutang yang lain
          Klasik …. gali lubang tutup lubang
     - Tidak bawa duit cukup
          pinjam bayarin makan siang, ongkos ojeg, dll

Kalau hutang recehan sih .. cincai aja, meski tidak dibalikkan juga .. keterluan juga ya .. ngutang receh aja tidak dibalikkan juga.

Kalau dihutangi yang nominalnya besar … kerasa juga, apalagi pas kita lagi butuh duit banget .. uang punya tapi uangnya di orang lain, ditagih sulit banget .. apa meski jadi kita yang ngutang .. hiks.

Rabu, 31 Oktober 2012

Cara Cerdas Menentukan Gaji dari Bisnis Sendiri


Bisnis skala kecil dan menengah umumnya masih sulit mengatur keuangan harian dan bulanannya. Karena umumnya masih dikelola dengan sistem dan manajemen yang belum teratur. Kadang dana untuk menjalankan bisnis terganggu atau seret karena terpakai untuk kebutuhan yang tidak kalah penting yaitu kebutuhan rumah tangga.

Dan pada saat ada pemasukan banyak dari bisnis yang dijalankan, jadi merasa ada banyak uang sehingga tidak terkontrol, dipergunakan untuk keperluan keluarga dan yang lain lain, padahal dari uang tersebut ada bagian untuk membeli lagi tambahan barang jualan misalnya. Ujung2-nya operasional bisnis jadi terganggu dan bisnis tidak berkembang kembang. Setelah sekian lama, dan kayaknya sudah berusaha sangat keras, kadang merasa hanya berputar putar saja, begini begini saja bisnisnya tidak ada improvement.
Hal itulah yang sering terjadi karena keuangan bisnis dan pribadi dicampur.

Sebenarnya bagaimana menentukan bagian atau hak si pemilik bisnis...
Uang yang menjadi hak pengusaha /pemilik bisnis skala kecil menengah ini bisa di tentukan melalui 2 pilihan :

                   GAJI bulanan                      
                           atau
                   PROSENTASE dari pendapatan

Rabu, 17 Oktober 2012

Asuransi Rumah ... Perlindungan Mimpi dan Aset ... tidak ribet dan murah


Rumah adalah impian setiap orang. Salah satu dari daftar mimpi yang ingin diwujudkan, rumah termasuk daftar teratas. Membutuhkan waktu dan biaya yang besar untuk akhirnya memiliki rumah idaman. Ada teman bilang .. rumah ini dibangun dengan darah, air mata dan keringat ... begitu kerasnya perjuangan dia untuk mewujudkan rumah tersebut.

Rumah bagi mayoritas orang adalah aset terbesar yang dimiliki suatu keluarga. Aset yang sangat bernilai dan untuk mendapatkannya memerlukan pengorbanan .. darah dan airmata :) .  Setelah rumah tersebut dimiliki tahapan berikutnya adalah merawat dan menjaganya. Merawat rumah dilakukan hampir semua orang, tapi melindungi-nya hanya sangat sedikit sekali yang melakukannya.

Rumah sebagai aset terbesar kita bisa hancur dalam hitungan menit bahkan detik.
Bisa terbakar, hancur terkena gempa atau rusak terkena banjir. Siapa yang bisa menjamin bahwa rumah kita tidak akan terkena musibah ? Hanya Yang Maha Kuasa yang tahu.

Jika terjadi bencana dengan rumah kita, membutuhkan biaya yang sangat besar dan belum tentu kita memiliki dananya untuk membangun kembali. Cukupkah dengan Rp. 200.000.000 ? punyakah kita dana sebesar itu ?
Kita bisa kehilangan mimpi yang sudah kita raih dalam sekejap mata.
Alangkah bijak jika beban resiko besar tersebut kita alihkan ke pihak lain, yaitu perusahaan asuransi.

Umumnya mobil kita asuransikan .. tapi mengapa rumah tidak ... ?
Mungkin masih banyak yang tidak mengerti apa itu asuransi rumah dan bagaimana mengasuransikannya. Serta beranggapan besar rate premi-nya mahal sehingga tidak mau mengasuransikannya.

Selasa, 02 Oktober 2012

Belanja Pakaian Hemat .. kenali cara dan kapan belinya ..


Pakaian adalah salah satu hal penting bahkan ada yang menganggapnya sangat penting. Istilahnya-kan .. you are what you wear ... Memang hal normal jika kita ingin tampil menarik .. tampil keren ..

Belanja pakaian sangat mengasikkan ..
Untuk tampil ok ini bahkan bisa menguras uang.
Terlebih jika harus selalu up to date.

Apalagi jika mendengar kabar SALE .... serbuuuuu ...

Kadang kita merasa pakaian kita hanya itu itu saja, merasa kekurangan pakaian ...
Tapi waktu kita buka lemari pakaian,  ... lemari pakaian kita penuh .. dan umumnya berlaku hukum pareto 20 80, artinya pakaian yang sering kita pakai, paling jumlahnya hanya 20% dari total pakaian kita, sisanya yang 80% selalu tersimpan rapi di lemari, hanya dipakai 1 – 2X, atau tidak dipakai sudah setahun, dua tahun .. lima tahun tidak pernah disentuh ...  bahkan ada yang belum pernah dipakai sejak dibeli, sampai sampai price tag-nya masih terpasang. ... selain penuh penuhin lemari juga dari sisi keuangan .. buang buang uang juga ya ...